Czy można kupić mieszkanie na firmę i jakie niesie to skutki?
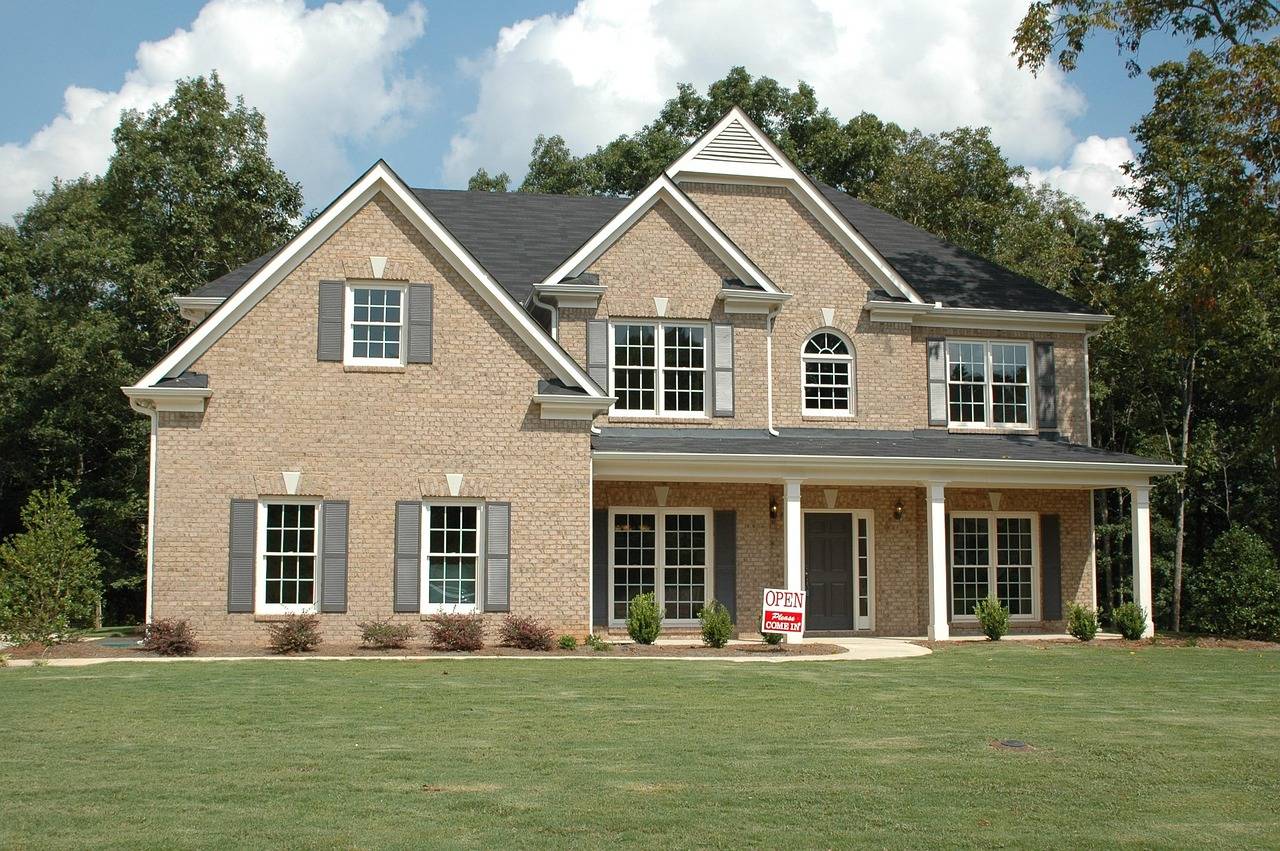
Tak, można kupić mieszkanie na firmę. Najważniejsze skutki dotyczą trzech obszarów: VAT, podatkowych kosztów bieżących i zdarzeń przy przyszłej sprzedaży. Kluczowe jest faktyczne przeznaczenie lokalu oraz jego status jako mieszkalny albo użytkowy, ponieważ to ono decyduje o odliczeniu VAT, amortyzacji i rozliczaniu kosztów.
Czy w Polsce można formalnie nabyć mieszkanie na firmę?
W polskich realiach mieszkanie na firmę oznacza nabycie lokalu przez przedsiębiorcę i wprowadzenie go do ewidencji środków trwałych albo wykorzystywanie go w działalności gospodarczej bez wprowadzania do majątku firmy, zależnie od potrzeb i sposobu używania. Mechanizm jest prosty: zakup, ujęcie w ewidencji jeśli spełnia kryteria środka trwałego, a następnie rozliczanie podatków w zależności od przeznaczenia lokalu.
O tym, jakie rozliczenia są możliwe, przesądza dokumentacja zakupu, związek lokalu z działalnością oraz jego realne wykorzystanie. W praktyce niezbędna jest faktura VAT przy transakcjach objętych VAT oraz spójne wykazanie, do jakich czynności lokal jest używany.
Na czym polega VAT przy zakupie i kiedy przysługuje odliczenie?
Odliczenie VAT przysługuje wyłącznie wtedy, gdy lokal służy czynnościom opodatkowanym VAT. Jeśli lokal jest wykorzystywany wyłącznie do takiej działalności, możliwe jest pełne odliczenie VAT od zakupu i wydatków towarzyszących. Gdy wykorzystanie jest mieszane, odliczenie dotyczy tylko części odpowiadającej proporcji użycia firmowego.
W przypadku lokali mieszkalnych przeznaczonych do najmu mieszkaniowego albo użytku prywatnego korzyści z VAT są ograniczone lub niedostępne, ponieważ takie wykorzystanie zwykle nie generuje czynności opodatkowanych VAT. Łączenie zakupu mieszkania na firmę z późniejszym najmem mieszkaniowym może skutkować brakiem prawa do odliczenia VAT oraz brakiem amortyzacji podatkowej po zmianach przepisów.
Jeżeli w okresie korekty zmieni się sposób używania lokalu, powstaje obowiązek korekty VAT. Dla nieruchomości korekta ta jest rozłożona co do zasady na 10 lat, co wymaga stałego monitorowania faktycznego przeznaczenia lokalu i utrzymywania adekwatnych proporcji.
Jak zmiany w amortyzacji wpływają na skutki w podatku dochodowym?
Od 2023 roku lokal mieszkalny nie daje prawa do nowych odpisów amortyzacyjnych w PIT i CIT. Wyjątkiem są prawa nabyte przed wejściem w życie zmian, które mogą być kontynuowane zgodnie z wcześniejszymi zasadami. W praktyce oznacza to fundamentalną zmianę opłacalności dla mieszkań wprowadzanych obecnie do majątku firmowego.
Lokale użytkowe pozostają podatkowo korzystniejsze. Podlegają standardowym zasadom amortyzacji i mogą generować bieżące koszty podatkowe. Standardowa stawka amortyzacji dla budynków i lokali niemieszkalnych wynosi 2,5 procent rocznie. W odniesieniu do lokali mieszkalnych wskazywana była stawka 1,5 procent rocznie, lecz nowe odpisy dla mieszkań zostały zablokowane od 2023 roku.
Wydatki eksploatacyjne takie jak media, remonty czy wyposażenie można zaliczać do kosztów wyłącznie w części, w jakiej służą działalności gospodarczej. Przy wykorzystaniu mieszanym niezbędne jest rzetelne przypisanie kosztów do sfery firmowej, co często wymaga stosowania obiektywnej proporcji.
Co decyduje o VAT lub PCC przy zakupie?
Zakup od dewelopera jest z reguły objęty VAT, a nie podatkiem PCC. Stawka VAT przy zakupie od dewelopera może wynieść 8 procent lub 23 procent, zależnie od parametrów nieruchomości i jej statusu. Na rynku wtórnym rozliczenia zależą od statusu sprzedawcy i charakteru transakcji, co może skutkować objęciem VAT albo PCC w zależności od spełnionych warunków.
Właściwe udokumentowanie transakcji, w tym posiadanie faktury VAT gdy zakup jest nią objęty, ma kluczowe znaczenie dla odliczenia podatku i późniejszego rozliczania kosztów.
Jak rozliczać koszty bieżące przy wykorzystaniu mieszanym?
Gdy lokal jest wykorzystywany częściowo prywatnie i częściowo firmowo, koszty można ująć wyłącznie w proporcji, w jakiej dotyczą działalności. Dotyczy to mediów, remontów, usług porządkowych, ubezpieczeń i wyposażenia. Taki sam podział stosuje się przy odliczaniu VAT od wydatków eksploatacyjnych, z zachowaniem spójnej metody proporcjonalnego przypisania.
Spójność proporcji VAT i kosztów podatkowych z faktycznym użyciem lokalu ma znaczenie dowodowe. Dokumentacja powinna pokazywać realny zakres wykorzystania w działalności oraz zapewniać możliwość obrony przy ewentualnej weryfikacji.
Co z przyszłą sprzedażą nieruchomości?
Przyszła sprzedaż może rodzić skutki w VAT i podatku dochodowym. W VAT znaczenie ma czas, jaki upłynął od nabycia oraz charakter transakcji. Po upływie dwóch lat w określonych konfiguracjach może być dostępne zwolnienie z VAT. Jeśli wcześniej odliczano VAT, konieczna bywa ocena wpływu sprzedaży na korektę podatku w ramach wieloletniego okresu korekty.
W podatku dochodowym sprzedaż środka trwałego skutkuje rozliczeniem przychodu z działalności. Brak amortyzacji dla lokali mieszkalnych od 2023 roku istotnie modyfikuje kalkulację dochodu przy zbyciu, ponieważ nie powiększa kosztów poprzez odpisy. Dla lokali użytkowych amortyzacja rozliczana w trakcie używania wpływa na wartość nieumorzoną na moment sprzedaży.
Dlaczego wybór między lokalem mieszkalnym a użytkowym ma znaczenie?
Lokale mieszkalne po zmianach przepisów utraciły kluczowy atut w postaci nowych odpisów amortyzacyjnych, a przy przeznaczeniu na cele mieszkaniowe brak bywa prawa do odliczenia VAT. Z kolei lokale użytkowe umożliwiają amortyzację, pozwalają generować koszty podatkowe i zwykle lepiej wpisują się w schemat pełnego odliczenia VAT, jeśli służą czynnościom opodatkowanym.
Z tego powodu częściej są one bardziej opłacalną ścieżką dla firm, szczególnie gdy lokal ma być wykorzystywany wyłącznie do działalności opodatkowanej VAT i gdy planowane jest długoterminowe użytkowanie z rozliczaniem amortyzacji.
Jak przygotować transakcję, aby ograniczyć ryzyka podatkowe?
- Określ docelowe przeznaczenie lokalu oraz jego status jako mieszkalny albo użytkowy. Od tego zależą VAT, amortyzacja i możliwości zaliczania kosztów.
- Zapewnij właściwą dokumentację: fakturę VAT przy zakupie objętym VAT, umowę przeniesienia własności oraz dowody faktycznego wykorzystania w działalności.
- Wprowadź lokal do ewidencji środków trwałych, gdy spełnia kryteria, i przyjmij prawidłowe stawki amortyzacji, pamiętając o zakazie nowych odpisów dla lokali mieszkalnych od 2023 roku.
- Ustal i stosuj proporcję przy wykorzystaniu mieszanym zarówno dla VAT, jak i dla kosztów uzyskania przychodu, a następnie utrzymuj spójność rozliczeń w czasie.
- Monitoruj okres korekty VAT wynoszący 10 lat oraz potencjalne skutki zmiany sposobu używania lokalu lub jego sprzedaży przed upływem kluczowych terminów.
- Sprawdź, czy transakcja podlega VAT czy PCC. Przy zakupie od dewelopera co do zasady występuje VAT, na rynku wtórnym decyduje status sprzedawcy i charakter transakcji.
Kiedy zakup mieszkania na firmę ma sens?
Zakup mieszkania na firmę ma uzasadnienie głównie wtedy, gdy lokal będzie wykorzystywany do czynności opodatkowanych VAT i gdy konstrukcja kosztów pozwoli realnie obniżać podstawę opodatkowania. Po 2023 roku ograniczenia w amortyzacji lokali mieszkalnych znacząco obniżają atrakcyjność takiego zakupu, zwłaszcza przy przeznaczeniu na cele mieszkaniowe lub prywatne, gdzie odliczenie VAT często nie przysługuje.
W wielu scenariuszach przewagę uzyskują lokale użytkowe, które można amortyzować, a ich zakup i bieżące utrzymanie łatwiej powiązać z działalnością opodatkowaną VAT. Ostateczna decyzja powinna uwzględniać planowany sposób używania, horyzont inwestycyjny oraz plan sprzedaży w przyszłości.
Podsumowanie
Można kupić mieszkanie na firmę, ale skutki podatkowe zależą od przeznaczenia i statusu lokalu. W VAT liczy się wyłączne lub proporcjonalne wykorzystanie do czynności opodatkowanych oraz potencjalna 10-letnia korekta i warunki zwolnienia przy sprzedaży po dwóch latach. W podatku dochodowym kluczowe jest to, że od 2023 roku nie ma nowych odpisów amortyzacyjnych dla lokali mieszkalnych, podczas gdy lokale użytkowe nadal można amortyzować według stawki 2,5 procent rocznie. Przy zakupie od dewelopera co do zasady występuje VAT, a nie PCC, a na rynku wtórnym decyduje konfiguracja stron i transakcji. Rzetelna dokumentacja i spójne rozliczenia proporcji kosztów i VAT są konieczne, aby bezpiecznie wykorzystać firmowo nieruchomość i zoptymalizować rozliczenia.
SprawyGroszowe.pl to miejsce dla wszystkich, którzy chcą w prosty sposób zadbać o swoje finanse. Łączymy praktyczne porady z własnym doświadczeniem, pokazując, że nawet małe kroki prowadzą do dużych zmian. Stawiamy na autentyczność, przejrzystość i rozwiązania, które naprawdę działają. Dołącz do naszej społeczności i przekonaj się, że każdy grosz ma znaczenie na drodze do finansowej niezależności!