Jak ogarnąć budżet domowy bez stresu?
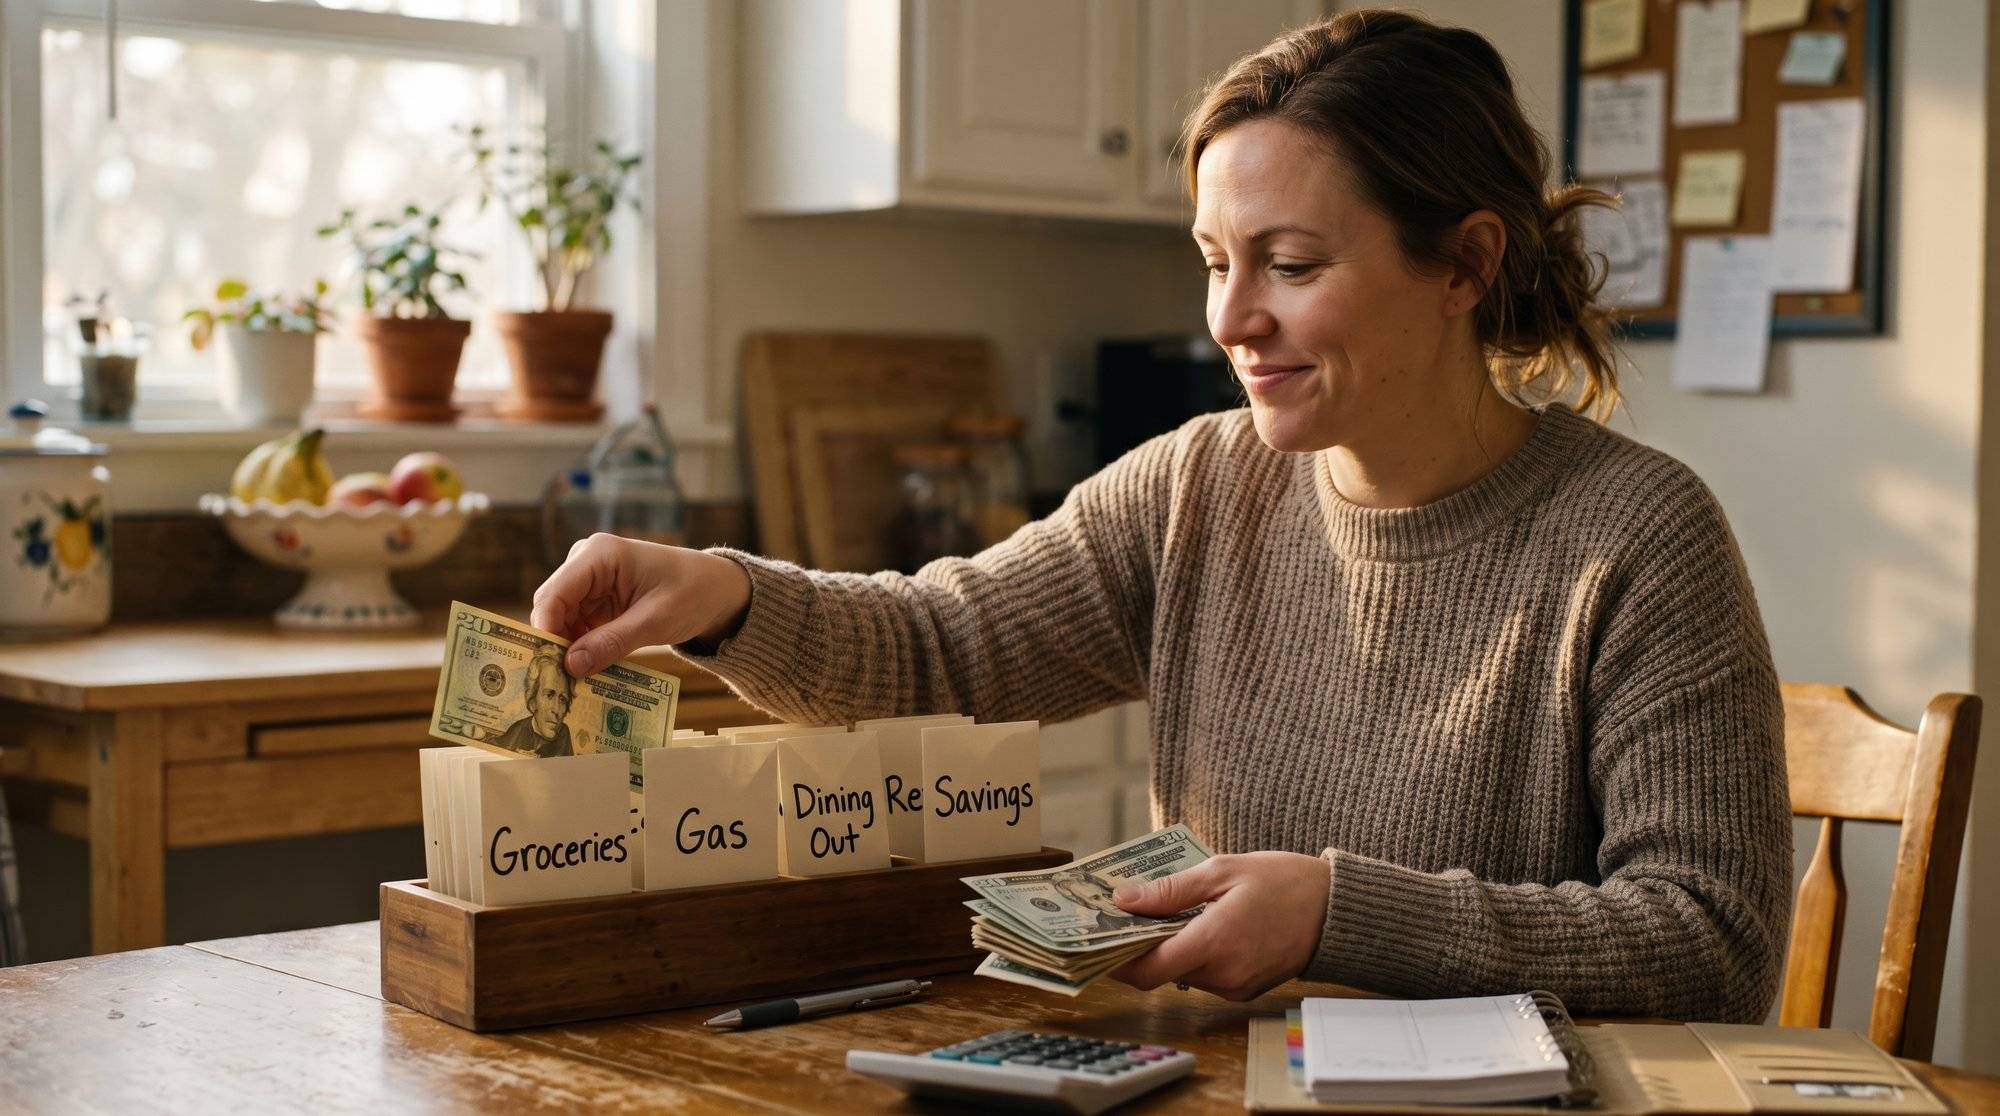
Aby ogarnąć budżet domowy bez stresu, policz dochód netto, zbierz wydatki z ostatnich 1–3 miesięcy, podziel je na kategorie, ustal limity, włącz automatyczne oszczędzanie i zaplanuj regularny przegląd postępów [1][2][3][4][5][6].
Taki plan dochodów i wydatków pomaga kontrolować finanse, zmniejsza napięcie i pozwala wyznaczać osiągalne cele oszczędnościowe [1][2][7].
Czym jest budżet domowy i po co go prowadzić?
Budżet domowy to spisany plan, który obejmuje źródła pieniędzy oraz sposób ich rozdysponowania, dzięki czemu łatwiej utrzymać kontrolę nad wydatkami, ograniczyć stres i nadać priorytet celom finansowym [1][2][7].
Podstawą planu jest dochód netto, czyli kwota otrzymywana do dyspozycji, od której wyznacza się limity i proporcje na poszczególne potrzeby [1][8][7].
Budżet działa najlepiej, gdy najpierw obserwuje się realne zachowania finansowe, a dopiero później wprowadza korekty, co zwiększa trafność założeń i ogranicza ryzyko błędów [1][2][9].
Plan łączy kontrolę wydatków bieżących z działaniami długoterminowymi, takimi jak systematyczne oszczędzanie i spłata zobowiązań [5][8][7].
Jak zacząć bez stresu?
Na starcie policz dochody netto, zbierz historię wydatków z minimum 1 miesiąca i najlepiej 3 miesięcy, a następnie rozpisz je na kategorie i wyznacz limity, bazując na faktach zamiast przypuszczeń [1][2][3][4][9].
Audyt finansów oparty o wyciągi i zapisy transakcji daje pełny obraz przepływów i staje się bazą do późniejszych decyzji budżetowych [1][2][4][9].
W kompletnym planie powinna znaleźć się pełna lista wszystkich źródeł dochodu i logiczny podział wydatków na obszary, który ułatwi dalszą kontrolę [2][3][7].
Limity kategorii warto wyznaczać na podstawie rzeczywistej historii, a nie odgórnych założeń, ponieważ to zwiększa wykonalność budżetu i zmniejsza liczbę niepotrzebnych napięć [2][3][4].
Na czym polega podział wydatków?
W praktyce porządkuje się koszty w trzy główne grupy, co upraszcza kontrolę i wskazuje priorytety [10][4].
Wydatki stałe to regularne, przewidywalne obciążenia budżetu, które wynikają z cyklicznych umów i zobowiązań, dlatego wymagają osobnej ewidencji [10][4].
Wydatki zmienne niezbędne obejmują podstawowe potrzeby i koszty funkcjonowania, które mogą się wahać w zależności od miesiąca, lecz pozostają konieczne [10].
Wydatki uznaniowe to koszty dowolne, które nie są obowiązkowe i które można elastycznie ograniczać w razie potrzeby, aby realizować ważniejsze cele [10][7].
Jak działa reguła 50/30/20?
Reguła 50/30/20 proponuje podział dochodu netto na potrzeby, przyjemności oraz oszczędności wraz ze spłatą zobowiązań, co stanowi prosty punkt odniesienia przy układaniu planu [8][7].
Wysoki udział kosztów stałych w stosunku do dochodu może utrudniać zastosowanie prostych proporcji bez dostosowania do indywidualnych realiów, dlatego regułę należy traktować elastycznie [8][7].
Dlaczego automatyzacja i przegląd cykliczny mają znaczenie?
Automatyzacja oszczędzania sprawia, że odkładanie środków dzieje się bez konieczności każdorazowej decyzji, co zmniejsza ryzyko rozproszenia nadwyżki na bieżące wydatki [5][6].
Nowoczesne poradniki akcentują też regularne monitorowanie subskrypcji oraz okresowe porównywanie i zmianę taryf usług powtarzalnych, co ogranicza koszty stałe w długim horyzoncie [5][4].
Im więcej subskrypcji i umów cyklicznych, tym większy sens ma ich przegląd i renegocjacja, ponieważ nawet drobne różnice stawek sumują się w skali roku [4].
Co powinien zawierać plan kontroli i korekt?
Plan powinien uwzględniać limity dla głównych kategorii, założenia dotyczące oszczędności oraz harmonogram spłat zobowiązań, aby jednocześnie wzmacniać bezpieczeństwo i redukować długi [8][7][4].
Kluczowe jest bieżące śledzenie realizacji limitów i szybkie korygowanie kursu, gdy któraś kategoria zaczyna przekraczać założony pułap [3][7][4].
Regularna kontrola i dostosowania utrzymują budżet w zgodzie z rzeczywistością, co ogranicza napięcia i wzmacnia poczucie sprawczości w finansach osobistych [3][7][4].
Skąd biorą się wycieki pieniędzy i jak je ograniczyć?
Pełny przegląd i grupowanie transakcji pozwala wychwycić częste, drobne koszty, które obciążają wynik miesiąca i osłabiają efektywność planu [4][9].
Ustalanie limitów dla kategorii działa prewencyjnie, ponieważ każda złotówka ma przypisany cel i wymaga monitoringu podczas miesiąca [3][7][4].
Im większa nieregularność wydatków, tym ważniejsza staje się konsekwentna kategoryzacja oraz rezerwa na niespodziewane pozycje, co stabilizuje budżet w słabszych okresach [10][3][4].
Ile odkładać i jaką mieć poduszkę bezpieczeństwa?
Praktyczne poradniki wskazują cel oszczędzania na poziomie 15–20 procent dochodu miesięcznie, co wzmacnia odporność na nagłe zdarzenia.
Alternatywnie część materiałów rekomenduje minimalny próg 10 procent, który bywa łatwiejszy do konsekwentnego utrzymania na starcie [4].
Za punkt docelowy warto przyjąć fundusz bezpieczeństwa równy około sześciu miesięcznym wydatkom, co zwiększa niezależność w sytuacjach kryzysowych [5].
Najskuteczniej działa traktowanie oszczędzania jak stałej pozycji w planie i możliwie pełna automatyzacja przelewów, aby nie odkładać decyzji na później [5][6].
Jaki jest obecny kierunek w zarządzaniu budżetem?
Dominują proste, cyfrowe rozwiązania, które ułatwiają start i codzienną kontrolę, w tym arkusze kalkulacyjne, aplikacje, automatyczne odkładanie środków oraz systematyczny przegląd planu [2][6][4].
Takie podejście skraca czas obsługi finansów i zwiększa przewidywalność wyników, co przekłada się na konsekwencję w działaniu miesiąc po miesiącu [2][6][4].
Czy proste reguły procentowe pasują każdemu?
Proste reguły należy dostosowywać do relacji między kosztami stałymi a dochodem, ponieważ wysoki poziom obciążeń stałych ogranicza przestrzeń na standardowe proporcje i wymaga autorskich ustawień kategorii [8][7].
Skuteczny budżet domowy łączy kontrolę codziennych wydatków z planowaniem długoterminowym, co zapewnia równowagę między bieżącymi potrzebami a celami finansowymi [5][8][7].
Co mówią dane o popularności budżetowania?
Badanie Debt.com z 2026 roku wskazuje, że 84,67 procent respondentów deklaruje korzystanie z budżetu, co stanowi spadek względem szczytowego wyniku 90 procent z 2024 roku.
Wysoki, choć niższy niż w rekordowym okresie, poziom adopcji podkreśla znaczenie prostych metod i narzędzi, które utrzymują dyscyplinę bez nadmiernego obciążenia codziennością [2][6][4].
Jak zamknąć plan działania bez stresu?
Spisz listę źródeł dochodu netto, przeprowadź trzymiesięczny audyt wydatków, rozdziel koszty na stałe, zmienne niezbędne i uznaniowe, a limity oprzyj na danych z historii, nie na intuicji [1][2][10][3][4][9].
Zastosuj regułę 50/30/20 jako punkt wyjścia, wprowadź automatyczne oszczędzanie i plan spłaty zobowiązań, dodaj rezerwę na nieprzewidziane koszty oraz regularny przegląd i korekty [8][7][5][6][4][10][3].
Utrzymuj czujność wobec subskrypcji i umów cyklicznych, a w razie potrzeby renegocjuj warunki, aby trwale ocalić część budżetu i kierować ją na cele ważniejsze [4][5].
Źródła i materiały
- https://sakva.app/artykuly/budzet-domowy.html
- https://www.easybudget.pl/budzet-domowy
- https://czasnazysk.pl/blog/planowanie-budzetu-domowego-w-2026-roku-kompletny-przewodnik/
- https://www.prosty-kalkulator.pl/blog/planowanie-budzetu-rodzinnego-2026
- https://news24.pl/aktualnosci/biznes-finanse/domowy-budzet-na-2026-rok-jak-przygotowac-finanse-krok-po-kroku/
- https://www.recharge.com/blog/pl/pl/jak-zrobic-budzet-domowy-krok-po-kroku-w-2026-roku
- https://mops.org.pl/jak-zaplanowac-budzet-domowy-w-5-krokach/
- https://bookfinanse.pl/budzetowanie-domowe-jak-krok-po-kroku-ogarnac-finanse-w-gospodarstwie-domowym/
- https://bookfinanse.pl/jak-oszczedzac-pieniadze-w-2026-roku-konkretne-sposoby-dla-kazdego-budzetu/
- http://melbonresidency.com/
SprawyGroszowe.pl to miejsce dla wszystkich, którzy chcą w prosty sposób zadbać o swoje finanse. Łączymy praktyczne porady z własnym doświadczeniem, pokazując, że nawet małe kroki prowadzą do dużych zmian. Stawiamy na autentyczność, przejrzystość i rozwiązania, które naprawdę działają. Dołącz do naszej społeczności i przekonaj się, że każdy grosz ma znaczenie na drodze do finansowej niezależności!